
Matrícula, cadastros ambientais e situação fundiária influenciam o uso da carta na compra de propriedades rurais, e a FourAgro afirma incluir essa etapa na análise individualizada de cada projeto de crédito.
A FourAgro acompanha um ponto que costuma receber menos atenção do que o valor da carta de crédito na hora de comprar terras: a situação documental do imóvel rural. Em um mercado em que produtores e investidores buscam ampliar área produtiva ou formar patrimônio em propriedades rurais, a escolha da terra envolve mais do que preço, localização e aptidão agrícola. Pendências de registro, de cadastros ou de regularização ambiental podem atrasar, ou até impedir, a utilização de uma carta de crédito já contemplada.
Esse cuidado ganha peso porque o consórcio, diferentemente de um financiamento contratado sobre um imóvel já definido, permite aderir ao grupo antes de escolher a propriedade. Em muitos casos, o imóvel só é apresentado depois da contemplação, quando a administradora passa a analisar o bem e sua documentação dentro de um prazo previsto em contrato. Com sete anos de atuação e participação na estruturação de mais de R$ 7 bilhões em projetos de crédito, a companhia afirma que a fase de escolha e verificação do imóvel rural é uma das que mais exigem preparo antecipado do cliente.
Aquisição de imóveis rurais com consórcio depende da regularidade do bem escolhido
Ao ser contemplado, o participante passa a ter o direito de usar a carta de crédito, mas o pagamento ao vendedor depende da aprovação do bem pela administradora. No caso de imóveis, as administradoras costumam exigir avaliação da propriedade, análise da matrícula e da documentação do vendedor e a constituição de garantia sobre o bem adquirido, com regras que variam conforme o contrato e a administradora. Em propriedades rurais, essa verificação tende a envolver camadas adicionais em relação a um imóvel urbano.
Entre os itens que costumam ser observados estão a matrícula atualizada no cartório de registro de imóveis, que indica o proprietário e eventuais ônus sobre a área, o Cadastro Ambiental Rural (CAR), o Certificado de Cadastro de Imóvel Rural (CCIR), emitido pelo Incra, e a situação do Imposto Territorial Rural (ITR). Também entram na conta a compatibilidade entre a área registrada e a área ocupada, que em alguns casos envolve o georreferenciamento, e a situação das áreas de preservação permanente e de reserva legal, que influencia quanto da propriedade pode ser usado na produção. A lista exata varia conforme o imóvel, o estado e a administradora.
Imóveis mantidos apenas por posse, sem matrícula individualizada, ou com divergência entre a área registrada e a área real, tendem a enfrentar mais dificuldade para ser aceitos como destino da carta de crédito. Por isso, segundo a FourAgro, a escolha da terra deve ser tratada como parte do planejamento do consórcio, e não como uma decisão isolada, tomada apenas depois que o resultado da assembleia é conhecido.
Como a FourAgro inclui a situação documental na análise individualizada do projeto
A análise individualizada de cada cliente, um dos diferenciais que a empresa apresenta, começa antes da adesão ao grupo e considera o tipo de propriedade que o produtor ou investidor pretende adquirir. Segundo a FourAgro, um grupo voltado à compra de terras exige planejamento diferente do de um grupo voltado a máquinas, já que o valor da carta, o prazo do grupo e o tempo disponível para apresentar o imóvel à administradora precisam ser compatíveis com a complexidade documental da área.
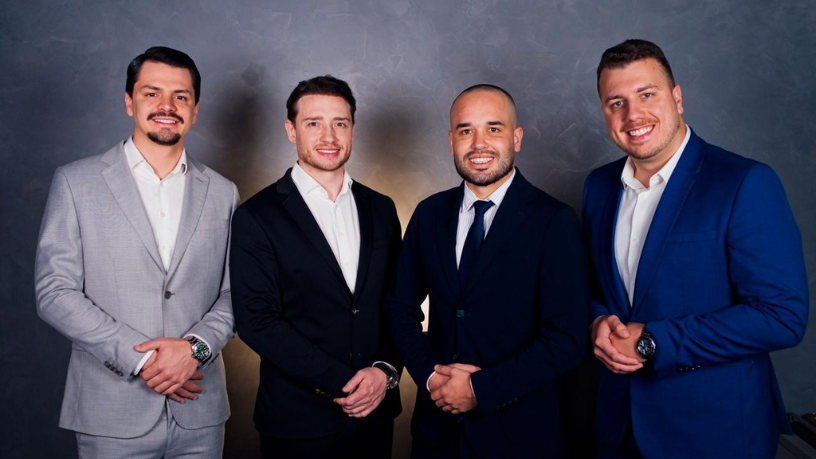
A companhia foi fundada por quatro sócios, dois bacharéis em Direito, um engenheiro civil e um administrador, e relaciona essa formação à leitura dos diferentes aspectos de uma aquisição rural: o contratual e registral, o técnico, ligado à área e às benfeitorias do imóvel, e o financeiro, ligado à capacidade de pagamento do cliente. A FourAgro afirma orientar seus clientes a submeter a verificação formal da regularidade da propriedade a profissionais habilitados, como advogados e técnicos em regularização fundiária, e define sua atuação como a de situar essa etapa dentro do cronograma e da estruturação do projeto de crédito, com acompanhamento das diferentes fases da operação.
Em feiras do agronegócio como Agrishow, Bahia Farm Show, Show Rural, Agrotins e Norte Show, onde participou com estandes próprios e a convite dos organizadores, a empresa diz acompanhar as dúvidas recorrentes de quem planeja comprar terras, entre elas como a situação do imóvel interfere no prazo de uso da carta de crédito.
Impacto prático para produtores, investidores e empresas rurais
Para o produtor que pretende ampliar a área em uma propriedade vizinha, a questão documental costuma aparecer cedo. Em terras que pertencem a uma mesma família há gerações, o registro pode continuar em nome de proprietários anteriores por causa de inventários não concluídos, situação que pode exigir regularização antes da venda. A FourAgro afirma considerar esse tipo de situação ao definir com o cliente o momento de ingresso no grupo e o valor da carta, para que o tempo de espera do consórcio possa coincidir com o tempo necessário para deixar a documentação em ordem.
Investidores que compram terras para arrendamento ou diversificação patrimonial enfrentam questões parecidas, já que a situação ambiental e fundiária influencia a forma como o imóvel poderá ser explorado. Empresas do agronegócio que adquirem áreas para armazenagem, beneficiamento ou apoio logístico precisam avaliar ainda a compatibilidade do uso pretendido com o terreno, ponto em que, segundo a companhia, entra a formação técnica do sócio engenheiro civil.
A FourAgro reforça que as estratégias de lance dependem das regras de cada grupo e da administradora e não garantem contemplação em prazo determinado, e pondera que o consórcio não substitui o financiamento quando a compra da terra precisa ocorrer de imediato. Para quem tem horizonte de tempo mais flexível, a empresa avalia que antecipar a análise documental reduz a chance de que a contemplação, quando ocorrer, seja seguida de um imóvel ainda não aceito pela administradora.